AI 슈퍼사이클 폭발! Coatue EMW 2025 보고서로 본 신흥 시장 승자 찾기
📌 목차
- Coatue는 어떤 회사 인가?
- EMW 보고서란?
- 전체 개요 (Executive Overview)
- 1) Tech is driven by major waves of innovation
- 2) Leading to Outperformance in the Long Run
- 3) 그래서 다음 혁신은? → 하지만 안전하지는 않을 수 있다
- 4) 지금까지의 테크리더는 누구였나?
- 5) Coatue가 말했던 미래는 잘 맞춰졌을까?
- 6) 시장 분위기를 믿지마라
- 7) Is the Mag 7’s reign ending?
- 8) 새로운 AI 승자층의 등장
- 9) Bitcoin is also breaking out
- 10) AI가 폭락했던 순간들
- 11) 대형 기술주의 급등은 항상 새로운 기술 패러다임의 신호
- 12) 클라우드 기업 Capex 확대는 허상이 아니다
- 13) 미국 기업들의 AI 유료구독 도입 증가
- 14) 클라우드 산업과 유사한 AI 인프라 확장 주기
- 15) AI 테마의 위험 요인
- 16) 현재 시장은 조정(Correction) 구간에 가깝다
- 17) 심리는 나쁘지만 실물은 버티고 있다
- 18) 미국은 AI 패권을 위한 구조 재편 중
- 19) 생산성은 실제로 증가할까?
- 20) 시장은 항상 AI 성장률을 과소평가한다
- 21) AI Tailwinds는 부채 우려보다 크다
- 22) 장기 생존 투자자의 원칙
Privates (비상장 시장분석)
- 1) 비상장 시장 구조 변화
- 2) AI로 인한 Private 자본 재편
- 3) AI 기업이 상장을 미루는 이유
- 4) IPO 사이클의 귀환
- 5) M&A 증가 국면
- 6) AI 스택 전체 가치 성장
- 7) 실제 기업 사례 (Notion / Harvey / MS)
- 8) AI 외 혁신 분야
- 9) Fantastic 40 요약
내 생각
Coatue EMW 2025 보고서!
Coatue는 어떤 회사 인가?
Coatue Managemet는 미국기반의 글로벌 테크 전문 헤지펀드 회사입니다
기술/인터넷/AI 분야에 집중투자하는 회사입니다!
강점은
- 엔지니어 출신 애널리스트 비중이 매우 높습니다.
- 단순 재무가 아니라 기술의 구조/산업사이클/ 기업 성장 경로(스토리)를 깊게 분석합니다!
EMW 보고서란?
정식 명칭은 Coatue EMW (Emerging Market Winners) 보고서입니다!
목적은 향후 5~10년 동안 신흥 시장에서 독보적인 경쟁력을 확보할 기업/섹터를 선정하는 보고서입니다!
따라서 이 보고서의 목적은 새로운 시장 AI의 독점구조를 누가먼저 선점하냐 전략적 헤지를 누가먼저 구축할지에 대한 보고서입니다!
장기적으로 벗어날 수 없는 생태계를 누가 구축하느냐를 찾는 실마리를 찾는 리서처입니다!
목차
이 보고서는 크게 두 가지 어젠다를 정의해
Publics 상장된 기업들(주식시장에 이미 노출된 기업) 및 이들의 시장 상황, 기회, 리스크에 대한 분석
Privates 비상장 기술 스타트업(벤처)들에 대한 투자/성장 동향, 포트폴리오 뷰, 전략 방향
전체 개요 (Executive Overview)
핵심 메시지
기술 산업은 주기적인 큰 파도(Wave)로 성장해 왔음.
(메인프레임 → PC → 인터넷 → 모바일 → 클라우드/SaaS → AI)
2022~2025년 이후의 메가트렌드의 중심은 생성형 AI라고 정의.
이 파도는:
- 거대한 자본 이동
- 기술 인프라의 재편
- 기업 운영 방식의 변화
- 생산성과 경제성장률에 미치는 영향을 만들어낼 잠재력이 있다고 주장함.
1) Teach is driven by major waves of innovation
기술 산업은 주기적인 큰 파도(Wave)로 성장해 왔음.
(메인프레임 → PC → 인터넷 → 모바일 → 클라우드/SaaS → AI)
2022~2025년 이후의 메가트렌드의 중심은 생성형 AI라고 정의.
2) Leading to Outperformance in the Long Run
이는 기술/성장섹터가 역사적으로 장기 성과에서 시장평균 (다우 존스)을 능가했음
1달러 투자 시 L10Y든 40이든 나스닥 - 100이 더 높은 성과를 냈다
나스닥 100(15 -> 18%) 다우존스(10 -> 12%)
-> 따라서 미래 혁신의 중김에 있는 섹터에 배팅하는 것이 구조적으로 유리함!
3) 그래서 다음 혁신은? -> 하지만 안전하지는 않을 수 있다!
ai 가 그다음 주기(Cycle)의 주도자일 것이다!
기술이 시장을 장악하지만 그 과정은 선형적으로 올라가는 것이 아닌 큰 하락과 사이클등이 있어왔다고 말합니다
닷컴 버블은 - 78% 코로나는 -38% 2008 글로벌 금융위기는 -58%
4) 지금까지의 테크리더는 누구였나?
다음 시장의 TOP을 뽑기에는 어렵다! 새로운 섹터가 오기 때문에
5) Coatue가 말했던 미래는 잘 맞춰졌을까??
크립토가 예측했던 미래와 실제를 비교하는 사이트
2020~ 20201: WHF(재택근무의 영구화) / 현실: 재택근무는 약화, 크립토 사이클을 놓침
/ 교훈: 지속가능성을 항상 검증해라. 크립토는 실제였다.
2022: 예측: 매크로 불황, 긴축, 금리 쇼크/ 현실: 전반적인 조정기지만 AI 섹터는 강해짐
교훈: 시장 공포에 흔들리지 말고, 데이터를 믿어라!
2023: 예측: AI 슈퍼사이클 시작/ 현실: 엔비디아, MS, 오픈 AI 등 폭발적 확대
2024: 예측: AI는 버블이 아니다/ 현실: 에이전트, 소프트웨어 AI 기업들의 폭발적인 성장/
교훈: 기술 사이클은 초반에 완전히 타야 한다, 머뭇거리면 놓친다!
6) 시장 분위기를 믿지 마라
감정으로 시장을 판단하지 마라 결과는 데이터와 구조적인 트렌드가 결정한다.
Majority of the time, you won’t get it right
비즈니스 심리가 극도로 나쁠 때 -> 분위기 최악 -> 다음 1년 S&P 수익률 상위 20 -> 35% 정도가 그랬음
같은 상황일대 하위 20% 최악의 수익률이 나오는 빈도는 8%
뉴스, 공포, 트위터, 시장 분위기 등 심리적 신호로 투자 타이밍 잡지 마라.
큰 기회는 남들이 무서워할 때 나온다.
💡 실제 투자 행동 레벨 의미
단기 상황이 불안정해 보이거나 뉴스가 나쁜 시기라도
구조적 트렌드(이번 보고서에서는 AI)가 명확하다면
포지션을 유지하거나 확대하는 것이 합리적일 수 있다.
이건 “공포 속에서 사자”라는 감성적인 말이 아니라
데이터 기반 통계적 근거.
7) Is the Mag 7’s reign ending?
지난 5년간 시장의 승자 Mag 7
엔비디아 : +1,448% → AI 시작점에서 가장 큰 레버리지.
마이크로소프트 : +194%
아마존 : +65%
구글 : +146%
메타 : +151%
테슬라 : +382%
애플 : +128%
Nasdaq 전체 : +100%
Right: “YTD (올해 현재)” (지금은 어떻게 바뀌고 있나)
엔비디아 : +13%
마이크로소프트 : +17%
아마존 : +3%
구글 : –9%
메타 : +6%
테슬라 : –28%
애플 : –19%
Nasdaq 전체 : +1%
➡️ 승자와 패자가 뚜렷하게 갈리기 시작함.
엔비디아 / 마이크로소프트: AI 인프라 핵심 → 여전히 강함
구글 / 애플 / 테슬라: AI 전환 속도에서 밀림 → 조정받는 중
아마존 / 메타: 방향 전환은 했으나 효율과 비즈니스 모델이 재평가되는 구간
“AI 시대의 파워는 더 이상 기존 플랫폼/소프트웨어 체인에만 머물지 않는다.
인프라 → 모델 → reasoning → 로보틱스, 전혀 새로운 승자들이 등장할 것이다.”
8) We think a new class of AI winners may take center stage!
과거 5년은 Mag 7의 시대였지만, 앞으로 5년은 “AI Stack” 전 영역에서 새로운 승자들이 등장하는 시대가 될 것이다.
기술 패권이 “플랫폼(앱/광고 중심)” → “AI 인프라 + 모델 + Reasoning + 로보틱스”
따라서
YTD Performance by Sector 어떤 섹터가 주목을 받을까?
| 영역 | YTD 수익률 | 의미 |
|---|---|---|
| AI Power (전력 / 냉각 / 데이터센터 부지) | +18% | AI는 결국 “전력 산업”이다. 전력이 병목. |
| AI Software (에이전트 / 워크플로우 자동화) | +17% | AI 활용 레이어가 본격 성장 시작. |
| AI Semis (GPU, 칩셋, 포토닉스 등) | +12% | 인프라 기반 싸움 지속. |
| Mag 7 | +1% | 기존 지배자들의 성장 속도 둔화. |
| 스택 위치 | 예시 기업들 | 특징 |
|---|---|---|
| AI Power | Constellation, Vistra, NextEra Energy 등 | AI는 전력을 먹는다 → 전력 공급 기업이 핵심 수혜 |
| AI Software (Reasoning / Agent) | Palantir, Oracle, ServiceNow 등 | “AI 도입 & 산업별 워크플로우 내재화” 레이어 |
| AI Semis | Broadcom, TSMC, AMD, Nvidia | GPU, 메모리, 인터커넥트, 포토닉스 중심 경쟁 |
| ➡️ AI는 산업 전체를 다시 수직 통합하는 구조 | ||
| 단순 모델 싸움이 아니라 전력 → 칩 → 모델 → 앱 전체가 중요. |
| 과거(Big Tech 시대) | 미래(AI Stack 시대) |
|---|---|
| 트래픽 → 광고 → 수익화 | 토큰 → 연산 → Reasoning → 자동화 → 실물 생산성 |
| 사용자 시간 점유가 핵심 | 작업 자동화 / 지능 확장이 핵심 |
| 소프트웨어가 도구였다 | AI가 “의사결정 행위자(Agent)”가 된다 |
9)“Bit coin is also breaking out”
왜 갑자기 비트코인 이야기가 나왔을까??
AI는 기술 혁신 사이클이고, 비트코인은 금융/자본 사이클의 중심이다.
지금은 기술과 자본이 동시에 “리스크 온(Risk-On)”으로 돌아가는 국면이다.
따라서
AI → 실물 혁신 / 생산성 사이클
Bit coin → 유동성 / 자본 배분 사이클
Coatue는 “장기 강세장은 한 가지 힘으로 오지 않는다” 를 보여주고 있음.
그래프는 2024년 1월 1일 이후 가격 퍼포먼스 비교
| 자산 | YTD 상승률 | 의미 |
|---|---|---|
| BTC | +152% | 리스크 온 / 유동성 회복 신호 |
| Gold | +65% | 실물 안전 자산의 구조적 강세 |
| Nasdaq | +29% | 주식시장도 위험선호 회복 |
세 자산이 동시에 상승 = 단순 투기 사이클이 아니라, 구조적 자본 재배치가 진행 중이라는 증거.
추가로 비트코인은 예전보다 하락 변동성이 줄어들었다! 도 말하고 싶은 이야기 -> 따라서 비트코인은 성숙해지고
단단한 수요가 생겼고 이는 기관 자금의 구조적 유입을 반영한다!
10) AI가 폭락했던 순간들
| 이벤트 | 시점 | 무슨 일이 있었나 | 시장 반응 | Coatue의 해석 |
|---|---|---|---|---|
| AI ROI Scare | 2024년 7월 | “AI 투자가 비용 대비 수익을 못 만든다”는 우려 확산 | Nasdaq -13% 단기 급락 | 초기 도입기에는 생산성 가시화가 느리다. 정상 범위. |
| DeepSeek Scare | 2025년 1월 | 중국 AI 모델 DeepSeek 발표 → “모두 따라잡힌 거 아니냐?” 공포 | Nasdaq -3% 하루 급락 | 기술 격차는 단순 모델 비교가 아니라 데이터·배포·생태계에서 갈린다. |
| MSFT Capex Scare | 2025년 2월 | 마이크로소프트의 AI 인프라 투자 증가 발표 → “과잉투자 아니냐?” 논란 | Nasdaq -14% 피크-투-트로프 | 인프라 투자는 선투자 구조. 나중에 규모의 이점과 수익성이 뒤따른다. |
“단기적인 공포(노이즈)는 있었지만, 이것은 장기 추세를 바꾸는 사건은 아니었다.”
시장은 때때로 과하게 반응한다.
하지만 그때 AI의 구조적 성장 방향은 변하지 않았다.
이 일시적 하락이 오히려 좋은 진입 기회였다.
따라서 장기적으로
AI 채택 속도
컴퓨팅 수요 증가
인프라 확장
생태계 투자 흐름
→ 이건 이미 멈출 수 없는 구조적 방향성입니다.
즉, 시장은 “겁을 낼 이유”가 있었던 게 아니라,
너무 빠르게 올라서 흔들리는 과정을 겪은 것뿐.
11) Big moves in large caps signal new tech waves
대형 기술기업들의 주가·가치 급등은 항상 새로운 기술 패러다임의 시작을 알렸다.
AI도 그와 동일한 파동의 연장선이다.
| 시대 / 혁신 | 주도 기업 | 변화 | 1년 내 주가 반응 | 해석 |
|---|---|---|---|---|
| 2004 → 인터넷 | 검색 기반 인터넷 상업화 | +139% | 인터넷 패러다임이 시장을 재편 | |
| 2007 → 스마트폰 | Apple | 아이폰 출시 | +118% | 모바일 컴퓨팅 시대 개막 |
| 2013 → 소셜/네트워크 | Meta (Facebook) | 소셜·모바일 광고 인프라 확립 | +184% | 사용자 데이터 기반 비즈니스 표준화 |
| 2015 → 클라우드 | Amazon | AWS 확장 | +114% | 컴퓨팅 비용 구조가 바뀜 |
| 2023 → AI 인프라 | Nvidia | GPU → AI 컴퓨팅 표준화 | +239% | AI 시대의 “석유” 역할 |
| 2025 → AI Reasoning Era | Microsoft | Copilot, 모델 실행/배포의 중심으로 이동 | ? (상승 여력 강조) | AI 시대 OS 역할을 Microsoft가 수행할 가능성 |
핵심:
큰 기술 혁신이 시작될 때, 시장은 항상 먼저 대형 기술기업의 급등으로 신호를 준다.
지금은 AI가 그 단계에 있다.
12) 클라우드 기업들의 capex 확대 및 AI 수요는 허상이 아니다!
메시지 핵심
클라우드 기업들의 데이터센터 투자(Capex)가 계속 예상보다 빠르게 증가 중이다.
원인은 AI 연산 수요가 폭발적으로 증가했기 때문.
즉, AI 시대는 결국 “연산을 얼마나 더 공급할 수 있느냐”의 싸움이다.
핵심 포인트
ChatGPT는 출시 29개월 만에:
월간 활성 사용자(MAU) 약 1.05B
이전 어떤 플랫폼보다 빠른 사용자 성장
특히 “Deep Reasoning / Agentic Model” 공개 이후 사용량이 폭발적으로 증가했다.
그래프가 말하는 것
기존 플랫폼 성장(예: Instagram, TikTok, X)은 S-curve 형태.
ChatGPT는 이 곡선을 단축 + 압축 + 가속.
즉, AI는 사용자가 스스로 찾아오게 만드는 Pull 기반 제품 사이클에 들어섰다.
13) 미국 기업의 AI유로 구독 도입 비중의 증가 및 검색의 변화?
2024 4분기 이후 미국 기업의 AI유로구독 도입 비중의 급격하게 증가되었고 이는
AI의 지불 의향(WTP, Willingness-To-Pay) 이 생겼으며
실제 매출 파이프라인이 만들어지고 있다는 증거.
왜 중요한가?
B2C는 보통 변동적이고 충성도가 약함
B2B는 재구매 · 반복 과금 → 매출이 적립형으로 쌓임
결국 AI 회사들의 수익 모델이 안정화된 단계에 들어섰다는 신호임.
② But some incumbents are starting to see headwinds
그래프 해석
ChatGPT 론칭 이후 Google 검색 페이지뷰 YoY 성장률이 –8%까지 하락
즉,
사람들이 검색 → 질문 & 문제 해결형 AI 에이전트로 넘어가는 중.
의미
기존 검색 중심 비즈니스 모델은 트래픽 → 광고 → 매출 구조
그런데 검색 이탈 이 진행되면
→ 광고 매출 구조에 직접적인 충격
14) 클라우드 산업과 비슷한 점
AI 인프라 투자 사이클이 SaaS 클라우드 성장 초기와 매우 유사하다
2010 ~ 2020: SaaS & Cloud 채택 골든 에이지 (약 6 ~ 8년 상승 사이클)
초기에는 “이거 돈이 되냐?”라는 회의론이 많았음
하지만 시간이 지나며 B2B 도입 + 매출 재발 구조 + 스케일 경제 강화 → 대형 승자 등장 (MS, AWS, Snowflake 등)
이후 AI 시대에서는 클라우드 패권이 재편될 가능성이 있다.
기존 Hyperscaler: Microsoft, AWS, Google
새로운 부상 세력: CoreWeave, Oracle, 전문 AI 클라우드 업체
| 업체 | 2025 GPU 점유율 예상 | 의미 |
|---|---|---|
| Microsoft | ~30% | 기존 최강자, AI Capex 적극 확대 |
| ~20% | 기술력은 강하지만 AI 상업화 속도에 뒤처지는 중 | |
| AWS | ~40% | 여전히 최대 인프라 공급자 역할 |
| CoreWeave | ~11% | AI 전용 클라우드의 대표 주자 |
| Oracle | ~5% | GPU 공급 계약 기반으로 AI 인프라 시장 재진입 |
| “New Clouds” (xAI 등) | ~30% 범위 내 경쟁 | 특화형 AI 슈퍼컴 클러스터 시대가 열린다 |
클라우드 초창기에도 월가 애널리스트들이 틀렸었다는 점도 비슷함
2013~2015년 무렵,
MS Azure는 돈 먹는 하마다
AWS는 마진을 망가뜨린다
클라우드는 자본 지옥일 뿐이다
라고 말했던 분석 리포트들이 실제로 존재했음.
Coatue는 지금을 AI 채택 3년 차라고 판단
2024~2025년: 기업들이 AI를 비용이 아니라 생산성 도구로 인식하기 시작한 단계
Azure AI 매출이 2028년경 본격적인 Tailwind(순풍)로 작용할 것으로 전망
| 연도 | AI가 기업 실적에 미치는 영향 | 의미 |
|---|---|---|
| 2023–2025 | -8% ~ -3% 부정적 (투자비용이 먼저 발생) | 인프라/도입 비용 구간 |
| 2026 | 효익 전환점 (0%) | 균형점 도달 |
| 2027–2028 이후 | +5% 순풍 | AI 생산성 효과가 실적에 실질 반영되는 구간 |
15) AI 테마의 위험요인
여기서 말하는 3가지 리스크는 AI가 성장하는 과정에서 시장 전체에 부담을 줄 수 있는 ‘거시 구조’ 문제야.
| 리스크 | 의미 | 왜 중요한가 |
|---|---|---|
| Market is expensive | 현재 AI 관련 주가(P/E, EV/Sales)가 역사적으로 높은 수준 | 기대가 너무 선반영되면 조그만 실망에도 급락 가능 |
| Tariffs → End of US Exceptionalism | 미국 중심 기술 공급망 + 글로벌 무역 구조에 지정학 리스크가 생길 수 있음 | AI 공급망(특히 GPU·TSMC·ASML)은 국가 전략 산업 → 갈등은 직접 충격 |
| Ballooning deficits (미국 재정 적자 확대) | 미국이 돈을 계속 풀어야 AI Capex가 유지되는데, 재정 규율 약화 시 금리 상승 압력 | 금리↑ → 성장주 할인율↑ → AI 성장주 밸류에이션 직접 타격 |
핵심 메시지
S&P 500P/E가 높을 때 이후 5년 수익률은 낮은 경향이 있다.
즉, 비싸게 사면 기대 수익률은 떨어진다는 단순하지만 강력한 투자 법칙.
그래프 해석
과거 여러 시점(1960s, dot-com, 2021)에서 P/E가 매우 높았던 시기 → 이후 5년 성과가 약세로 전환.
반대로 P/E가 낮았던 시기 → 이후 5년 수익률이 높았음.
여기서 Coatue가 말하고 싶은 핵심은:
“AI 테마가 장기적으로 맞다고 해도, 지금 가격이 이미 많이 반영된 시점이라면 단기 변동 위험은 크다.”
하지만 이 흐름을 부정하진 않는다.
오히려 다음 의도가 숨어 있다:
“지금은 포지션을 잘 구성해야 하는 시기다.
단기 가격 조정은 와도, 장기 트렌드는 그대로 간다.”
16) 그래서 현재 시점은 어떻게 평가하냐?
시장은 1980년대 이후 반복되는 “위기(Crisis)”와 “조정(Correction)” 패턴 속에서 움직인다.
AI 랠리도 이 사이클 안에 놓여 있고, 투자자는 지금이 어느 국면인지 이해해야 한다.
| 구분 | Crisis (진짜 위기) | Correction (조정) |
|---|---|---|
| 예시 | 2000 닷컴, 2008 금융위기, 2020 코로나 | 1990, 2011, 2018, 2022, 2025 등 |
| 원인 | 경기 붕괴, 시스템 위기, 신용 붕괴 | 심리·금리·인플레 같은 매크로 요인 |
| 하락 폭 | S&P -35% ~ -55% 수준 | S&P -10% ~ -25% 수준 |
| 이익 감소 폭 | EPS -20% ~ -50% 이상 | EPS 감소 적거나 거의 없음 |
| VIX (공포지수) | 40~80 수준 → 투매 | 20대 중반~30대 → 불안하지만 구조적 붕괴는 아님 |
즉,
진짜 위기(Crisis)는 시스템이 무너질 때고 조정(Correction)은 시장이 숨 고르는 단계입니다.
그리고 Coatue의 관점은:
2025 현재 시장은 “Crisis”가 아닌 “Correction” 쪽에 가깝다.
(= 공포는 커 보이지만 구조는 안 무너졌다)
| 비교 항목 | Crisis | Correction | 지금 2025 |
|---|---|---|---|
| Duration (지속기간) | 1년 이상 | 몇 달 | 지금은 몇 달 수준 |
| Earnings Impact (이익 타격) | -25% 이상 | -5~15% 내외 | 기업 이익 훼손은 제한적 |
| Valuation 변화 | 다수 기업이 영구적 디레이팅 | 일시적 멀티플 축소 | 지금은 멀티플만 조정되는 구간 |
| Sentiment (심리) | 완전 붕괴 (체념) | 불안/의심은 있으나 전면 공포 아님 | 현재는 “불안 + 혼란” 단계 |
| Frequency (발생 빈도) | 10년에 1번 | 10년에 2번 | 지금은 그 평균적인 조정 국면 |
지금 시장은 “대붕괴 시나리오”가 아니라, AI 랠리 중간의 건강한 조정기에 더 가깝다.
17) 심리는 최악인데, 실제 경제·소비 데이터는 버티고 있다. 즉, 공포는 과장되어 있고 실물은 생각보다 탄탄하다.
| 요소 | 설명 |
|---|---|
| Hard Data (현실 데이터) | 소비, 고용, 주문, 기업 투자, 실제 spending 같은 실측 지표 |
| Sentiment (심리) | 기업인·소비자·투자자의 “기분, 전망, 우려” 같은 정성 지표 |
따라서 현실 데이터를 봐야 한다!
최신 소비 데이터(Core Retail Sales) YoY가 여전히 플러스.
소비가 무너지지 않고 유지되고 있다는 뜻.
18) AI 시대의 패권은 “반도체 + 전력 + 생산체제”를 갖춘 국가가 가져간다. 미국은 지금 그 구조를 통째로 다시 짜는 중이다.
| 과거(From) | 미래(To) | 의미 |
|---|---|---|
| AI Diffusion Rule (AI 기술 해외 확산 제한) | 동맹 중심의 기술 공유/협력 확대 | AI 기술 네트워크의 중심을 미국 + 우방으로 고정 |
| 원전·에너지 정책 마비 | 대규모 원전/에너지 생산력 재확대 | AI 연산에 필요한 전력 인프라 장기 투자 |
생각하는 산업패권 이동
| 현재 (Today) | 미래 (Tomorrow) | 변화 의미 |
|---|---|---|
| 자동차(Autos) 중심 제조 | 반도체(Semiconductors) 중심 제조 | 기계 → 연산 중심 경제 |
| 석유(Oil)가 핵심 에너지 | 전기(Electricity) 가 핵심 에너지 | 화석 연료 → 전력 기반 AI 사회 |
| 제조공장 중심 생산력 | AI 공장 (AI Factories) | 사람이 아니라 모델이 생산을 주도 |
| 산업혁명 시대의 패권 | AI 혁명 시대의 패권 | 기술 패권의 단층 이동 |
19세기 = 석탄 → 20세기 = 석유 → 21세기 = 전기 + GPU + AI
거시경제 선순환 구조
- AI로 생산성 증가
→ 동일 인력 대비 더 많은 Output / 더 적은 비용 - 노동비용 감소
→ 기업 이익 증가 - 인플레이션 감소
→ 금리 인하 여지 확보 - 금리 하락
→ 투자 증가, 기업 성장 가속 - GDP 성장 + 세수 증가
→ 정부 재정 건전성 개선
19) 그럼 생산성이 정말로 늘어날까?
1990년대 인터넷/PC 도입 때도 사람들은 생산성 향상을 과소평가했다. AI도 지금 똑같다. 초기에는 티가 잘 안 나지만, 한 번 파도가 오면 경제 전체가 재구성된다.
매출 100만 달러당 필요한 직원 수 감소량 (S&P500 기준, 인플레 조정 반영)
| 시기 | 결과 | 의미 |
|---|---|---|
| 1980s | -8.0명 | 단순 자동화/ERP/기초 IT 적용으로 인력 효율화 시작 |
| 1990s | -7.0명 | 인터넷·PC 대중화로 전사 생산성 점프 |
| 2000s | -6.0명 | 인터넷/PC가 기본 인프라가 되며 구조적으로 효율된 상태 유지 |
| 지표 | 1993년 전문가의 2000년 예상 | 실제 2000년 | 오차 |
|---|---|---|---|
| 생산성 증가율 | 0.8% | 2.0% | 2.5배 오판 |
| GDP 성장률 | 4.7% | 5.9% | 실제 성장 더 높음 |
| 실업률 | 5.8% 예상 | 3.9% 달성 | 일자리 사라질 줄 알았는데 오히려 증가 |
| 국가 부채(Debt/GDP) | 61% | 34% | 성장으로 채무 부담 축소 |
20) 시장(컨센서스)이 미국의 미래 부채와 성장률을 항상 ‘낮게’ 읽는다. 그러나 실제로는 더 많이 쓰고, 더 많이 투자하고, 더 크게 성장한다. 그리고 이번에는 그 성장의 핵심 동력이 AI이다.
시장(애널리스트, 정책기관)은 장기 재정 리스크를 과대평가하고 성장·생산성·기술효과는 과소평가하는 경향이 있다.
그래프는 CBO (Congressional Budget Office)가 예측했던 미국 부채비율 vs 실제 결과를 비교한 것.
시장은 항상 “부채가 크게 늘어날 것”이라고 예측해 왔다.
현재 컨센서스 = 120% 부채비율
하지만 역사적 오차를 반영하면 실제는 ~140% 정도 가능
“부채가 늘어나도 미국은 계속 성장하고, 그 성장은 기술 혁신(이번엔 AI)에서 나온다.”
이 표는 말 그대로 미국 전체를 기업으로 간주하고
매출 = GDP
비용 = 정부 지출
마진 = 생산성 / 노동 / 투자 효율
형태로 2034년까지의 손익계산서를 시뮬레이션한 것.
→ AI로 인한 생산성 개선이 들어가면 미국 “기업”의 영업 레버리지가 매우 강해진다.
생산성이 올라가면
동일한 인력으로 더 많은 GDP 생산
세수(정부 수입) 증가
부채/GDP 비율 자연 감소
| 항목 | AGI Case | ASI Case | 의미 |
|---|---|---|---|
| 생산성 증가 | +2.8% | +3.6% | 단순 자동화가 아니라 지식 노동 효율화 중심 |
| 정부 세수 증가 CAGR | 5.7% | 6.4% | 경제가 커지면 정부도 더 강해진다 |
| 비용 곡선 완화 | 3.7% | 2.8% | 의료·국방·행정 비용 증가압력이 줄어듦 |
| 2034 10년물 금리 | 4.0% | 3.5% | 안정된 금리 + 높은 성장 = 강한 주가 환경 |
21) AI가 가져올 경제적 순풍(tailwinds)이 걱정들보다 더 크다 → 미국은 그걸 흡수할 준비가 되어 있다.
Coatue의 생각임
| 시나리오 | 2034년 부채/GDP 비율 | 의미 |
|---|---|---|
| True Consensus (시장 컨센서스) | ~140%까지 악화 | 시장은 “부채가 감당 안된다, 위험하다” 라고 보고 있음 |
| AGI Case (AI가 생산성 향상 유도) | ~100%로 안정 | 생산성 증가 → 세수 증가 → 부채 부담 완화 |
| ASI Case (고도 자동화) | ~80%까지 감소 | 성장률이 이자율보다 커지면 부채는 자연적으로 낮아짐 |
AI는 단순한 기술 혁신이 아니라, 미국의 재정 문제까지 완화하는 성장 엔진이다. 부채 문제보다 “성장률 회복”이 더 중요하다.
| 인물 | 핵심 발언 | 해석 |
|---|---|---|
| Eric Schmidt (전 구글 CEO) | “ASI는 사회/법/민주주의가 대비하기도 전에 더 빨리 온다.” | 기술 속도가 제도보다 빠르다 |
| Dario Amodei (Anthropic CEO) | “2026년에도 가능하다.” | 생각보다 훨씬 근접 |
| Sam Altman (OpenAI) | “2026~2027: 새로운 통찰 → 물리 작업 로봇” | 지식 → 현실 행동까지 확장 |
| Demis Hassabis (DeepMind) | “우리는 AGI의 문턱에 있다.” | 이미 후퇴할 수 없는 지점 |
AI 전개는 느릴 것이라고 생각하는 사람들이 많지만, 핵심 내부 플레이어들은 ‘곧 온다’고 보고 있다.
그리고 다음 이 혁신의 무대가 미국이라고 생각하는 이유
| 카테고리 | 내용 | 의미 |
|---|---|---|
| Home of the giants | 실리콘밸리, 월스트리트 → 글로벌 시총의 중심 | 자본 + 플랫폼 + 생태계 보유 |
| World’s innovation engine | AI 연구자 60%, 노벨 절반 | 세계 최고 지식 밀집도 |
| Education powerhouse | 상위 STEM 대학 7/10 | 지속 가능한 인재 공급 구조 |
| Talent destination | 세계에서 가장 많은 고급 인력 유입 | 기술 확산 속도 유지 가능 |
21) 지금까지 시장에 오래 살아남는 투자자들이 가진 태도/원칙 정리.
| Positives (배워온 것) | Watchouts (경계해야 할 것) |
|---|---|
| 단기 이벤트는 시장을 흔들지만 트렌드가 결국 방향성 결정 | 항상 마음 바꿀 준비 되어 있어야 함 |
| 진짜 큰 기회(BFIs)는 정말 드물다 | 절대 올인 금지 |
| 소극적이고 안전만 찾는 사람은 큰 성과 얻기 어렵다 | 시장은 항상 사이클과 붕괴를 포함한다 |
| 컨센서스(이미 모두가 아는 대세) 전략도 매우 유효할 때가 있음 | 영원히 성장하는 나무는 없다 (끝없는 상승은 없다) |
트렌드는 믿고, 사이클은 견뎌라. 올인하지 말고, 유연성을 유지하면서 오래 살아남는 사람이 이긴다.
여기까지가
Publics
지금부터는 Privates
크게 3가지 맥락이 있습니다!
- State of the Private Markets
→ 지금 비상장 시장에서 무슨 변화가 일어나고 있는가 - AI is shaking things up
→ AI가 자본과 기업 구조를 어떻게 뒤흔드는가 - AI is only half of the story
→ 혁신은 AI 외 영역에서도 터지고 있다
1) 이전과 다른 상황
과거의 비상장 시장 구조는 다음과 같았음: 투자 → 기업 성장 → IPO → Exit(회수)
즉, 상장(IPO)이 거의 유일한 출구 전략이었음.
그러나 지금은: Exit 방식이 다양화됨 (M&A, Private Secondary, Growth Rounds 등)
기술 기업들이 상장 전 단계에서 이미 대형 기업화 즉, 상장 = 목표가 아닌 선택지가 됨.
핵심 요약:
“유니콘 생태계는 더 오래 Private에 머물며, 더 큰 규모에서 성장하는 구조로 바뀌었다.”
기존 주요 투자자: VC, Hedge Funds, 일부 Corporate
지금은 아래가 적극적으로 진입 중:
Endowments (대학 기금)
Pension Funds (연기금)
Family Offices (초고액 자산가)
Sovereign Wealth (국부펀드)
Secondary Funds (지분 인수 전문)
왜 중요한가?
→ 이 자금들은 규모가 크고, 투자 기간이 길고, 리스크 감내력이 높음.
→ 즉, Private Market에 “장기 자본 시대”가 왔다는 뜻.
비상장(Private) 유니콘 기업들의 총가치가 공모시장(Nasdaq) 대비 매우 높아졌다는 사실을 보여줍니다.
2010년: 유니콘 전체 가치 0.1조 달러
2021년: 3.2조 달러
현재 ~2025년: 3.5조 달러
→ 비상장 기업들의 가치가 상장 시장만큼 거대해졌고,
→ 심지어 나스닥 시총의 11% 수준까지 도달.
자본이 소수의 초거대 AI 기업들에게 집중되고 있다는 슬라이드.
2025년 기준, 자금의 52%가 상위 10개 기업에 몰림
특히 OpenAI 혼자 35% 차지
이게 의미하는 것:
AI는 Winner-Take-Most 시장 구조
소수 기업이 인력 · 하드웨어 · 데이터 · 모델 학습 → 모든 스케일 이점 흡수
자본시장은 “대형 기술 기업 + AI 모델 기업” 중심으로 편향되는 중
핵심 요약:
돈은 다 같은 곳으로 몰린다.
AI 시장은 이미 소수 승자 구조로 굳어지고 있다.
2) 그럼 이 회사들이 왜 상장을 안 하고 버티고 있는가?
| 번호 | 이유 | 의미 |
|---|---|---|
| 1 | 거대하고 강력한 Private 자본이 충분하다 | 상장하지 않아도 필요한 돈을 Private에서 다 조달 가능함. |
| 2 | AI 성장 속도가 너무 빠르다 → “상장 전에 더 크게 성장 가능” | 지금은 기업이 상장하면서 커지는 게 아니라, 상장하기 전에 이미 메가캡으로 커짐. |
| 3 | ZIRP(제로금리 시대)에 IPO했다가 공중분해된 기업들의 트라우마 | 2020~2021년에 무리하게 상장했다가 주가 반토막/3토막 난 사례가 너무 많아서 창업자/투자자들이 만만하게 IPO를 안 함. |
지금의 AI 초거대 기업들은 굳이 상장할 이유가 없다.
Private 시장에서 거대하게 → 더 빠르게 → 더 안전하게 성장할 수 있기 때문.
기업들이 “땅따먹기 경쟁(land grab)” 중
| 인물 | 핵심 발언 | 의미 |
|---|---|---|
| Elon Musk | xAI 단일 건물에 200k H100/H200 클러스터 구축 | GPU 인프라는 국가급 전략 자산이 됨 |
| Dario Amodei (Anthropic) | 모델 훈련 비용이 $100B(100조급) 규모까지 확대될 것 | AI 기업의 규모전쟁은 천문학적 자본전투 |
| Sam Altman | Stargate 프로젝트는 $500B 규모 | OpenAI는 AI + 에너지 + 공장 + 국가 단위 개발 단계 진입 |
그리고 성장속도도 역사적으로 전례 없이 빠름
엔트로픽의 경우
1B 매출: 약 21개월
2B: 약 3개월
3B: 약 2개월
AI 기업들이 상장을 하지 않아도 되는 이유
| 구분 | 특징 | 예시 |
|---|---|---|
| Structured Growth / Convertible Pref | 지분 희석 적고, 유연함 | DayOne, Huck |
| Creative Debt / Direct Lending | 매출 기반 대출, 모델기업에게 최적화 | CoreWeave $7.5B Term Loan |
| Financing Partnerships | Big Tech + 금융기관이 직접 투자 | BlackRock, Oracle, Cisco 등 |
| Sovereign Projects(국부펀드) | 국가 단위로 AI 인프라 공동 건설 | UAE, KSA, G42, SoftBank 등 |
3) 그럼에도 불구하고 IPO는 다시 늘어날 것이다!
“요즘 IPO는 예전과 다르게 성과가 좋다”라는 것.
대표 사례:
CoreWeave: +331%
Reddit: +268%
Rubrik: +248%
Astera Labs: +182%
Voyager: +149%
즉,
2020
2021년 IPO들의 대형 폭락 트라우마(ZIRP 시대) 이후,
2024
2025년 신 IPO는 완전히 다른 결과를 내고 있다.
2025 YTD 총 IPO 규모 $119B
2022~2023 침체에서 본격적으로 반등
특히:
S-1 대기 중 기업들이 10개 이상
(예: Figma, Bullish, Caris, Klarna, Nubank 등)
즉,
지금은 “IPO가 다시 돌아온 초기 사이클 초입” 아직 시작 단계라는 뜻.
4) 사실 IPO 뿐만 아니라 M&A도 늘어남
과거 2022~2023년: M&A 거의 정지 상태
2025년: 연환산 기준 $135B로 폭발적 증가
즉,
IPO만 살아나는 게 아니라
대형 AI 기업들이 경쟁력 강화를 위해 유망 회사를 적극적으로 사들이고 있다는 신호
| 인수 주체 | 인수 대상 | 평가 가치 | 포인트 |
|---|---|---|---|
| Google → Wiz | 클라우드 보안 | $32B | 클라우드 인프라에서 보안은 필수. AI + 클라우드 확장에서 Wiz는 핵심. |
| Meta → Scale AI (49% 지분) | 데이터 라벨링 / RLHF 훈련 인프라 | $30B | 모델 성장의 핵심은 “데이터 품질”. Meta가 데이터 공급망을 내부화하려는 움직임. |
추가 포인트:
Wiz는 ARR 1.5B까지 성장
즉,
인수되는 회사도 그냥 “잠재력 있는 기술 스타트업”이 아니라
매출 / 고객 / 모멘텀 이미 검증된 회사들만 선택되고 있다.
5) AI 시장의 진짜 중심은 상장 시장이 아니라 비상장(Private)이고, 그 안에서 스택 전체가 폭발적으로 성장하고 있으며, 이미 사용자 주목(트래픽·사용시간)까지 확보되었다.
AI의 실제 성장과 가치 증가는 비상장 기업들에서 일어나고 있다.
구체적 변화:
OpenAI: 6개월 만에 기업가치 300B
Anthropic: 12개월 만에 62B
AI 모델 스타트업의 기본 투자규모 = 10M 달성 시간: 10년 → 12개월로 단축
성장의 중심은 AI 모델 한 영역이 아니라 AI 전체 스택.
| 스택 | 비중 | YoY 성장 | 예시 기업 | 의미 |
|---|---|---|---|---|
| Models | 62% | 4x | OpenAI, Anthropic | 모델 기업이 가장 큰 가치 축을 형성 |
| Infra (데이터/클라우드/GPU) | 14% | 3x | Databricks, CoreWeave | “토대” 기업들이 수요 과열 |
| Apps (AI 기능 제공 SaaS) | 13% | 2x | Glean, Harvey, Cursor | 기업/전문직 실사용 단계 돌입 |
| Robotics (실물 자동화) | 7% | 5x | SKILD.AI, Tesla Optimus | AI가 물리적 세계까지 확장 중 |
| Semis (반도체) | 4% | 8x | Groq, Lightmatter | 모델 경쟁이 결국 칩 경쟁으로 이어짐 |
6) AI는 허황된 이야기가 아닌 실제 가치를 만들어내고 있다.
AI는 주목만 받고 있는 게 아니라 실제로 “매출”이 폭발적으로 늘고 있다.
OpenAI, Anthropic, Midjourney, Perplexity, Cursor 등 주요 AI 기업들의 연환산 매출이 빠르게 증가
지난 2년 동안 약 $15B(약 20조 원)의 신규 매출이 시장에 새롭게 추가됨
특히 기업 서비스형 AI(코파일럿, AI 에이전트, 데이터 모델 API 판매)가 매출의 주력
즉,
AI는 hype(이야기)가 아니라 현금 흐름이 나타난 산업이라는 것을 데이터로 증명하는 슬라이드.
AI는 SaaS보다 더 큰 시장이 될 수 있다.
| 분야 | 종사자 수 | 연간 노동 지출 규모 | AI 대표 수혜 사례 |
|---|---|---|---|
| 지식 노동 | 71M | $6T+ | Notion AI, OpenAI |
| 의료 | 1M 의사 | $450B+ | Abridge, OpenEvidence |
| 법률 | 1M 변호사 | $200B+ | Harvey |
| 소프트웨어 개발 | 2M 개발자 | $250B+ | Cursor, Windsurf |
7) 사례
Notion에서 신규 유료 고객 중 51%가 Notion AI를 함께 구매하고 있음.
즉, AI 기능이 ‘옵션’이 아니라 기본 탑재 요소로 자리 잡고 있다.
추이:
Q1 2023: 10%
Q1 2025: 51%
단 2년 만에 5배 증가.
“문서 작성 / 지식 협업” 같은 기본 업무 도구에서 AI가 표준화되고 있음.
앞으로 B2B SaaS에서 AI가 없으면 선택되지 않는 시장 구조가 형성된다는 의미.
미국 상위 로펌 100곳 중 34곳이 Harvey를 사용 중. 즉, 법률 업계에서도 AI가 표준 업무 도구가 되어가고 있음.
왼쪽:
Monthly Active Users (MAU) → ~240% YoY 증가
오른쪽:
유료 계정 대비 실제 사용률(Engagement)이 1.5x 개선
의미:
변호사 업무는 정확성 + 근거 기반이 핵심인데,
Harvey가 이미 실전 케이스 검토 / 리서치 / 요약 / 초안 작성을 담당하기 시작했다는 뜻.
→ 법률 지식 노동에서도 AI가 중심으로 이동.
MS는 인력을 늘리지 않고도 AI 덕분에 생산성을 끌어올리고 있다.
그래프 설명:
사원 수는 정체 혹은 감소
하지만 생산성과 산출물은 증가
→ 이유 = MS 코드의 30%가 AI가 자동으로 작성
이 말은: 기업이 사람을 더 뽑지 않아도 성장 가능
대형 테크 기업은 “채용 성장” → “AI 효율 성장” 모드로 전환
즉,
AI는 ‘비용 절감 + 산출 증가’라는 완벽한 기업 구조개혁 도구.
8) AI 이외의 다른 분야에서도 혁신은 일어나고 있는 중
| 영역 | 예시 | 메시지 |
|---|---|---|
| Hardtech | SpaceX, Anduril 등 | 물리 기술 & 국방/제조 혁신 가속 |
| SaaS | Rippling, Deel, Persona 등 | AI 도입된 SaaS 재성장 국면 |
| Fintech | Revolut, Ramp 등 | 신금융 시스템 대중화 진행 |
| Crypto | Circle | 실물 결제/정산으로 현실 침투 시작 |
| Security | Cyera, Island | AI 시대 보안 시장 확대 확정 |
9) 결론
전 세계 상장 + 비상장 상위 150개 기술기업 풀 설정
5년 성장률(CAGR) 기준으로 기업을 4단계로 분류
Hypergrowth (연 40%+)
Growth (연 20%+)
Compounder (연 10%+)
Below market (0% 수준)
평가배수(Valuation Multiple)가 시장 대비 너무 높은 기업은 제외
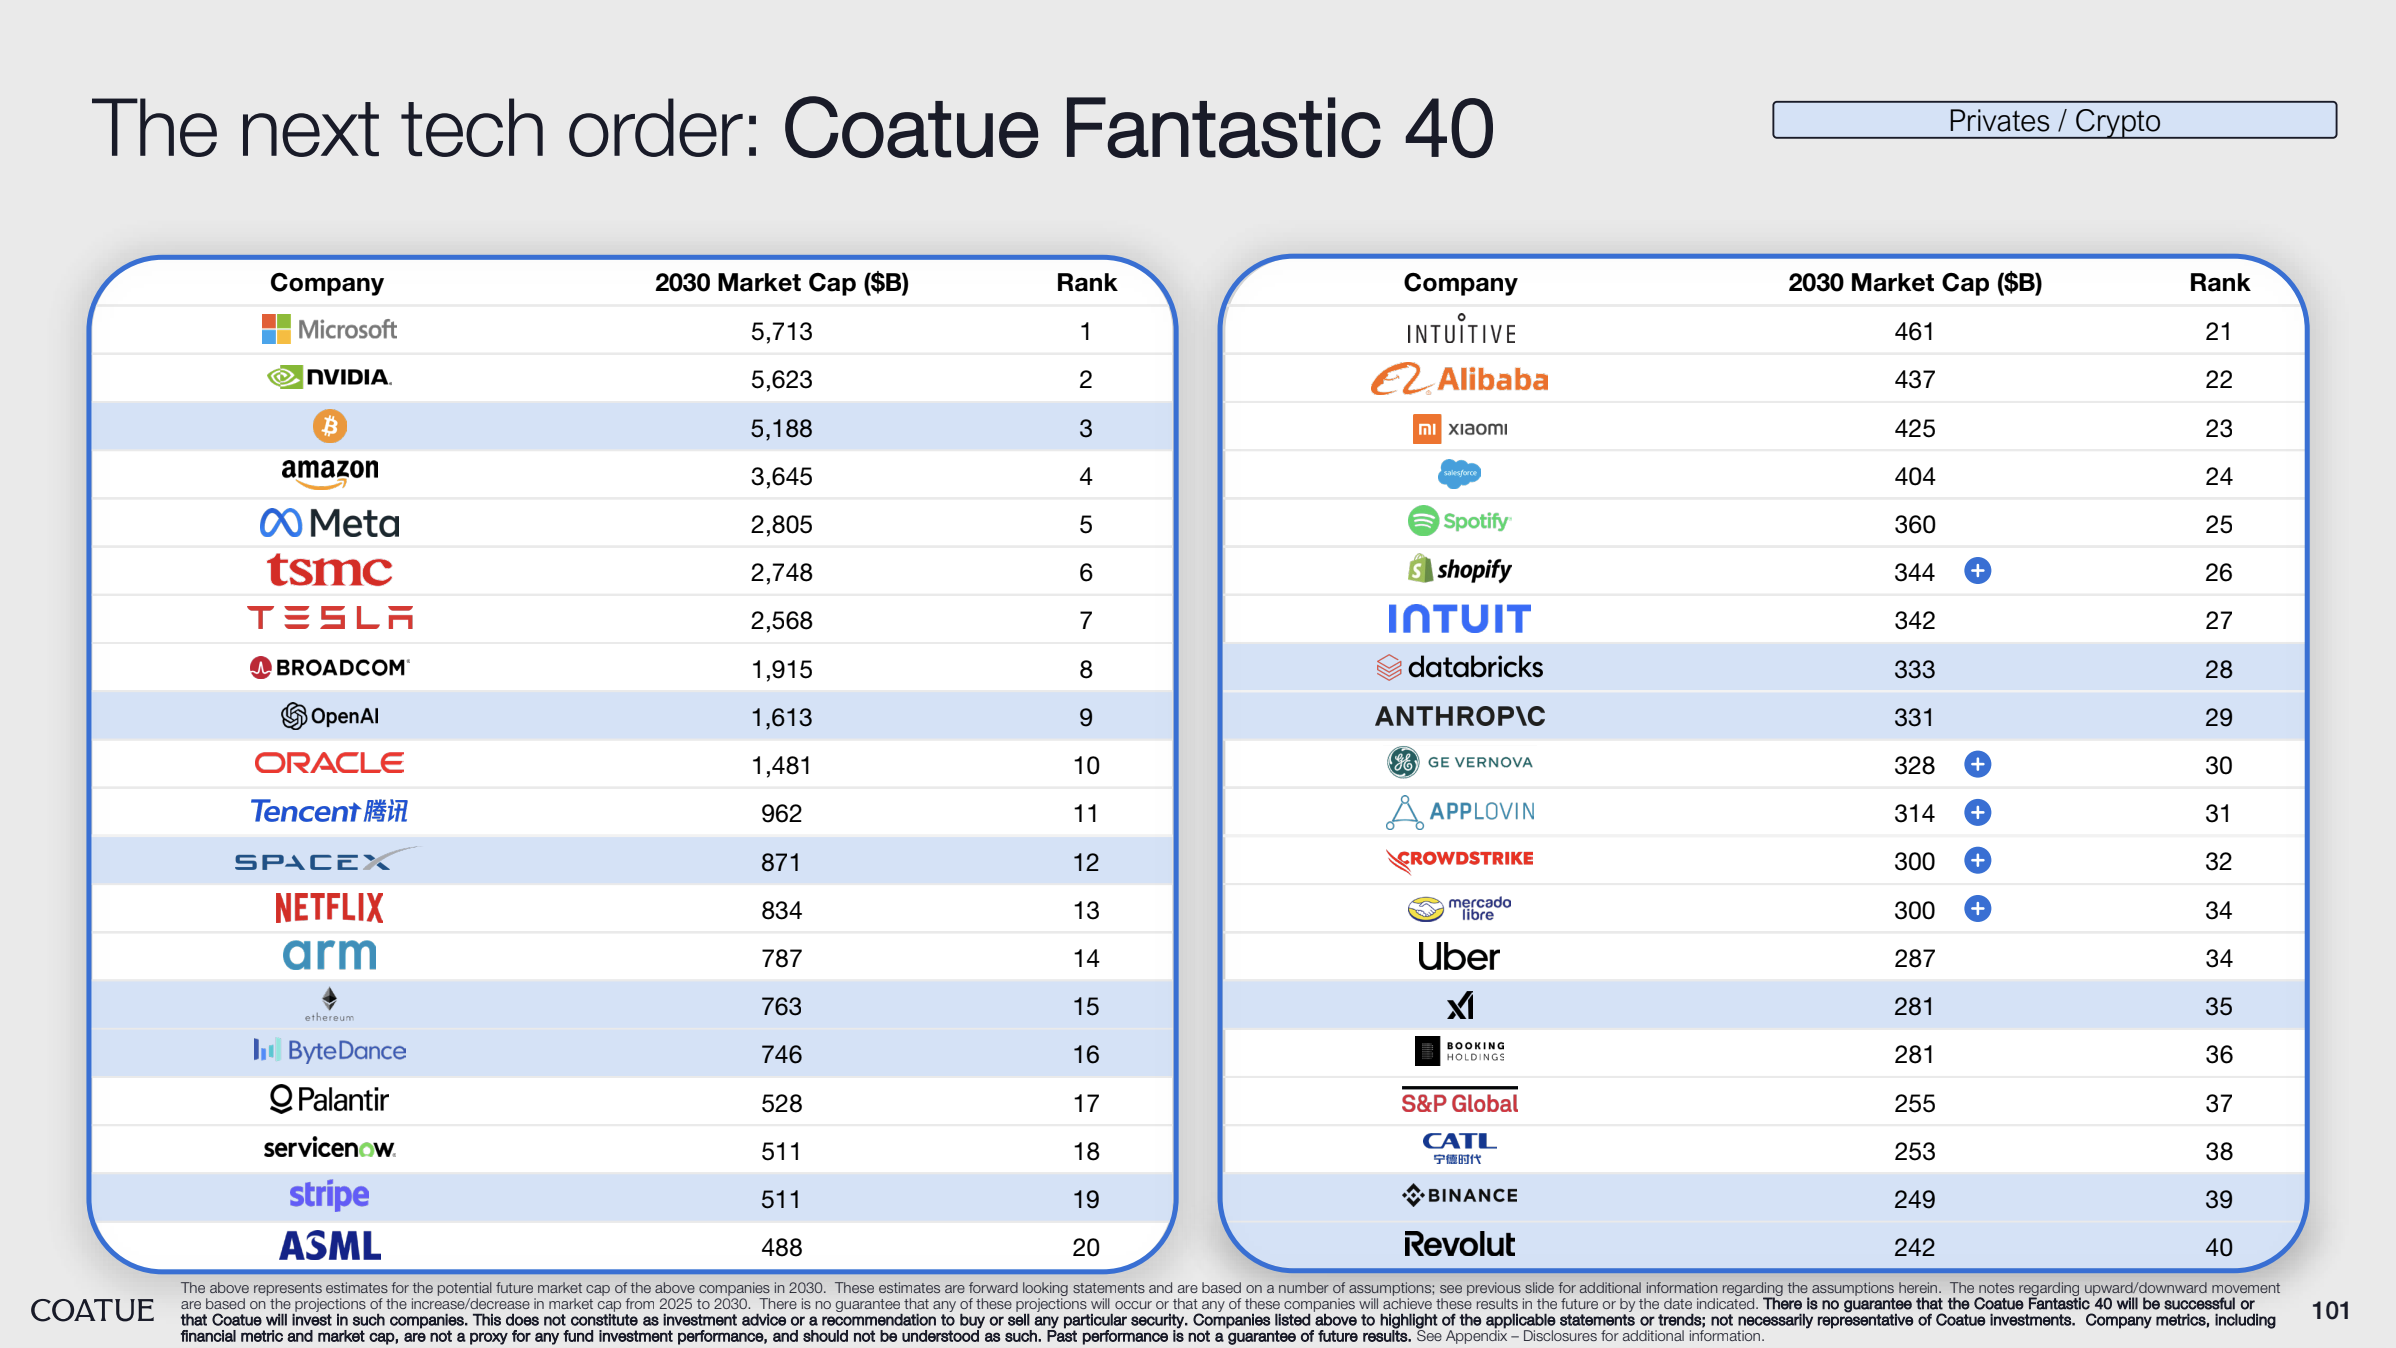
남는 기업이 → 앞으로의 “판도를 바꿀 40개 (Fantastic 40)”
흠… 왜 구글이 없지??
내 생각
구글은 사실 AI에 몰빵 보다는 우리도 이런 거 할 수 있음 이런 느낌이 조금 들긴 해
따라서 내가 잘 알고 눈여겨볼 기업은
테슬라, 팔란티어, 이더리움, AWS, 엔비디아임
독점 구조를 가지고 있는 기업들인데 애매한 기업도 있긴 함
테슬라, 팔란티어는 확실히 독점이 맞음
이더리움은 코인판에서 비트코인과 비슷한 위치인데 앞으로 올라갈 일 많이 남은 코인이라 생각하고
AWS, 엔비디아가 조금 독점이 애매한데 분명 지금 독점이 맞긴 하다만 앞으로도 가능할까를 생각해 보면 조금 문제가 있음(사실 이것보단 비싸다고 생각함)
일단 엔비디아는 GPU시장에서 현재 독점적인 위치가 있음 하지만 TPU, NPU, 양자컴이 나오면..? 그래도 지금까지의 해자가 남아있을까? 가 걱정이 댐 하지만 그건 초장기 (10년 이상)의 예상인 거고
AWS도 마찬가지 현재 클라우드 시장의 승자가 맞긴 하는데 마이크로소프트의 에저, GCP가 치고 올라오는 중이고 AI에 대한 직접적인 사활이 움직이는 건 아니라고 보고 있음 하지만 투자 - 수익 간 기간이 엄청 오래 걸리는 클라우드 부분, 그리고 엔트로픽과협업, 내 생각엔 저평가되어 있는 주식 등 나쁘지 않다고 보고 있긴 함
마이크로소프트 -> 나는 사실 오픈 AI 가 IPO를 하면 오픈 AI에 투자를 할 거 같음 마소보다는